
Tranzicija ka obračunskom računovodstvu: Šta to stvarno znači za budžetske računovođe u Srbiji?
Kada se među kolegama u javnom sektoru pomenu skraćenice poput IPSAS standarda ili prelazak na punu obračunsku osnovu, prva reakcija je uglavnom uzdah. Potpuno opravdano – s obzirom na to koliko izmena propisa, novih softvera i obrazaca prolazi kroz naše ruke svake godine, svaka najava krupne reforme unosi opravdan oprez.
Međutim, tranzicija ka obračunskom računovodstvu u javnom sektoru nije samo puka tehnička izmena kontnog plana ili softvera. Reč je o najvažnijoj reformi javnih finansija u poslednjih nekoliko decenija.
Hajde da bez komplikovanih teoretskih definicija sagledamo gde se tačno Srbija trenutno nalazi na ovom putu, šta su naši konkretni zadaci na terenu i kako će to uticati na naš svakodnevni rad u ustanovama.
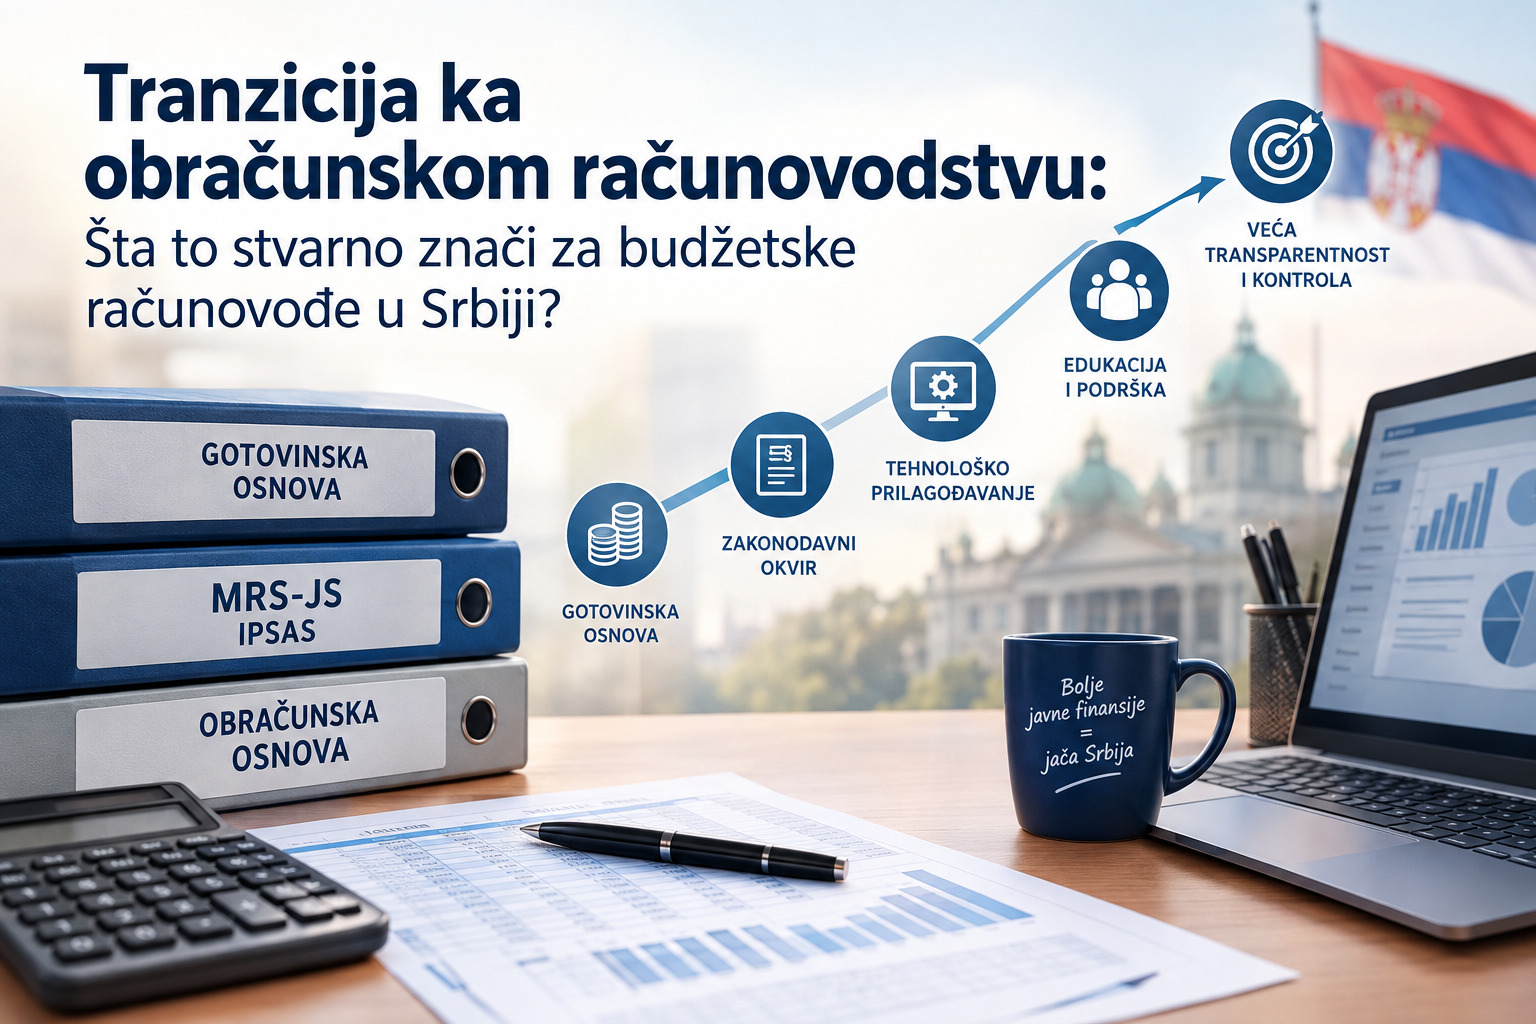
Zakonodavni okvir: Gde se trenutno nalazimo?
Srbija ne uvodi ove promene naprečac, već kroz sistemski proces koji diktira Program reforme upravljanja javnim finansijama (PFM). Temelj za ove korake postavljen je kroz krovnu Uredbu o primeni Međunarodnih računovodstvenih standarda za javni sektor (“Sl. glasnik RS”, br. 144/2022 i 101/2024).
Zvaničnim usvajanjem i primenom MRS-JS na gotovinskoj osnovi, Ministarstvo finansija i Uprava za trezor započeli su prvu fazu usklađivanja. To znači da se trenutno još uvek oslanjamo na gotovinsku osnovu (evidentiranje prihoda i rashoda tek kada novac prođe kroz račun), ali se ubrzano pripremamo za uvođenje elemenata obračunske osnove (prepoznavanje ekonomskog događaja u trenutku nastanka, bez obzira na plaćanje).
Tri najveća izazova za budžetske korisnike (KJS)
Kao računovođe koji operativno vode knjige, znamo da teorija na papiru i praksa na terenu često nisu isto. Prelazak na punu obračunsku osnovu pred nas stavlja tri velika zadatka:
1. Sveobuhvatan popis i realno vrednovanje imovine
U gotovinskom sistemu, nabavka nefinansijske imovine se često tretirala kroz izvršenje budžetske pozicije i tu bi se priča završila. Obračunski sistem zahteva da svaki objekat, oprema, pa čak i infrastruktura budu tačno popisani, vrednovani i podložni redovnom obračunu amortizacije i obezvređenja. Ovo će zahtevati ogromnu koordinaciju između računovodstva i komisija za popis unutar samih ustanova.
2. Evidencija preuzetih obaveza i vremenska razgraničenja
Pojmovi koji su ranije bili rezervisani isključivo za privredni (realni) sektor – kao što su aktivna i pasivna vremenska razgraničenja, dugoročna rezervisanja i potraživanja – postaju deo naše svakodnevice. Rashod za grejanje ili struju unosiće se u mesecu u kom je potrošen, bez obzira na to kada se faktura likvidira kroz Centralni registar faktura (CRF).
3. Tehnološko prilagođavanje (ISIB i lokalni ERP sistemi)
Svi mi zavisimo od stabilnosti i mogućnosti informacionih sistema. Prelazak na obračunsku osnovu zahteva da Informacioni sistem izvršenja budžeta (ISIB), ali i naši lokalni računovodstveni programi, pređu na napredna rešenja koja mogu da podrže dvojno knjigovodstvo sa punim obračunskim funkcijama, a ne samo prosto praćenje budžetskih kvota.
Zašto ovo NIJE „samo još jedan nametnuti posao“?
Iako tranzicija donosi privremen pritisak i potrebu za masovnom edukacijom, dugoročne koristi za našu profesiju su ogromne:
- Podizanje profesionalnog ugleda: Računovođe u javnom sektoru više neće biti puki „evidentičari trošenja budžeta“. Postajemo ključni finansijski analitičari čiji izveštaji direktno utiču na donošenje odluka rukovodilaca ustanova.
- Premošćavanje jaza sa privredom: Znanja koja stičemo kroz primenu međunarodnih standarda (IPSAS) postaju univerzalna. Računovodstvo javnog sektora prestaje da bude izolovani sistem i integriše se u globalno priznatu profesiju.
- Čistiji računi i jasnija kontrola: Jednom kada sistem amortizacije i obaveza zaživi u potpunosti, planiranje likvidnosti i praćenje stvarnog stanja institucije biće daleko transparentnije, što smanjuje prostor za greške i stres pred dolazak Državne revizorske institucije (DRI).
Zaključak: Proces koji zahteva vreme i edukaciju
Nijedna zemlja nije prešla na obračunsko računovodstvo preko noći; to je proces koji svuda, pa i kod nas, traje godinama i ide fazno (preko modifikovane gotovinske i modifikovane obračunske osnove).
Ono što je u ovom trenutku najvažnije za sve nas jeste pravovremena i kontinuirana edukacija. Razumevanje logike obračunskog sistema i praćenje instrukcija Uprave za trezor ključ su da ovu tranziciju dočekamo spremni, bez panike.
Novi propisi donose izazove, ali i priliku da pokažemo koliko je naša uloga u stabilnosti javnih finansija Republike Srbije zapravo nezamenljiva.
